近年、Global Pharmaと中国企業との間で大型ディールが相次ぎ、中国発の創薬アセットの存在感が急速に高まっている。中国は長らく、欧米で開発された医薬品を導入する「License-in市場」、あるいは欧米の新薬を追随する「Fast Follower」として見られることが多かった。しかし近年では、中国企業が創出した新薬候補を欧米の大手製薬企業が導入するケースが相次いでいる。本稿では、中国創薬の競争力を支える要因を整理し、そこから日本の創薬スタートアップがグローバル市場で競争力を高めるための方向性を考察する。
■ 中国で急拡大するClinical Assetの供給量
図1に示すように、2025年7月時点でPhase Iから申請段階にある臨床開発パイプラインをオリジネーター国籍別に見ると、中国由来は2,554品目で、日本由来の430品目を大きく上回る。米国の2,930品目に次ぐ規模であり、中国が世界有数の新薬開発国となっていることを示している。
さらに注目すべきは、こうしたアセットが中国国内だけにとどまらず、グローバルなライセンシング市場へ流入している点である。グローバルのlicensing deal valueに占めるChina-origin assetのシェアは、2019~2021年の5%から、2022~2024年には27%、2025年には48%へ拡大している。2025年には、金額ベースで世界のライセンシング市場の約半分を中国由来アセットが占める水準に達した。
この数字は、中国企業によるGlobal BDが単なる「海外展開」にとどまらず、研究開発モデルそのものの一部になりつつあることを示唆している。ライセンスアウトによって得られるupfrontやmilestoneを次の研究開発やパイプライン拡充へ再投資することで、新たなアセット創出とGlobal BDが循環する構造が形成されつつある。
■ 中国の開発速度を支える構造変化
中国では、Clinical PoC、すなわちヒトで臨床的な有効性シグナルを確認するまでの時間を短縮しやすい環境の整備も進んでいる。その一つが、外部開発インフラの充実である。CROやCDMOなど外部機能を積極的に活用することで、スタートアップがすべての開発機能を内製化せずに開発を進められる環境が形成されている。また、大規模病院や専門病院への患者集積は、特にオンコロジーなどでpatient recruitmentを加速する要因となり得る。
人材面では、Global Pharmaや海外バイオテックなどで実務経験を積んだ後に帰国する、いわゆるReturnee人材の存在も注目される。欧米で培われた創薬、臨床開発、薬事、事業開発の知識が中国のスタートアップへ持ち込まれたことは、グローバル開発を前提とした開発計画や事業設計の高度化に寄与した可能性がある。また、こうした人材が海外の研究者、製薬企業、投資家などとの人的ネットワークを有していたことも、Global Pharmaとの早期対話、クロスボーダーの資金調達やライセンシングを進めるうえで一定の役割を果たした可能性がある。中国創薬の急成長は、資本、制度改革、開発インフラなど複数の要因によって説明されるべきであるが、Returnee人材による知識とネットワークの移転も、その発展を支えた要素の一つと考えられる。
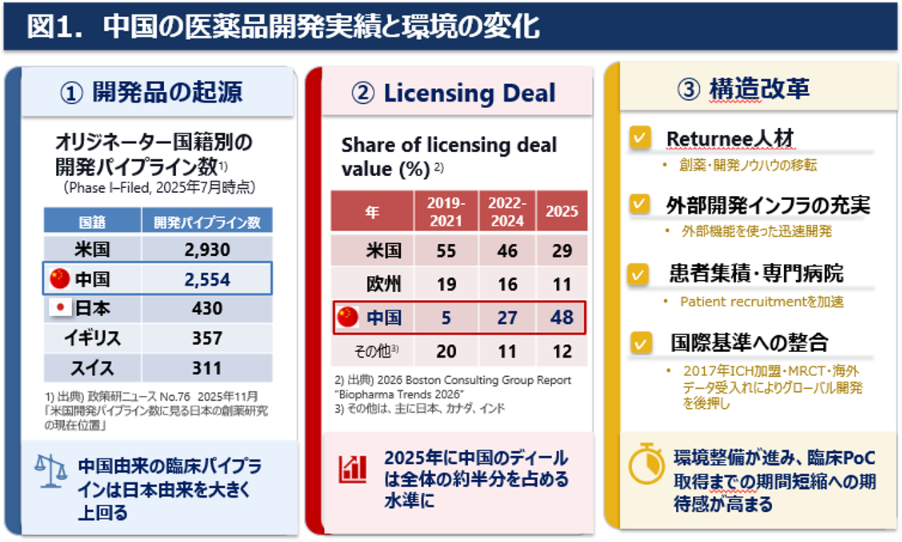
制度面では、2017年のICH加盟を一つの転換点として、国際共同治験、海外臨床データの受入れ、革新的医薬品の審査迅速化などが段階的に進められている。これらの仕組み自体は、日本や欧米にも存在する。中国の特徴は、人材、資本、外部開発インフラ、患者アクセス、制度改革が同時並行で拡充され、多数の創薬プロジェクトが競争的に開発される環境が形成された点にある。
■ パイプラインの「中身」にも見られる日中差
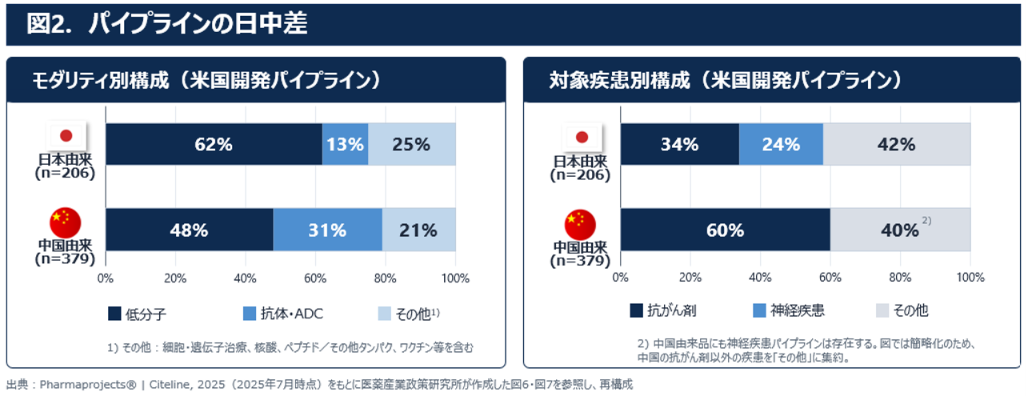
中国と日本の違いは、Clinical Assetの数だけではない。米国で開発されているパイプラインに限定してモダリティと対象疾患を見ると、両国の開発ポートフォリオには異なる特徴が認められる (図2)。
モダリティ別では、日本由来の米国開発パイプライン206品目のうち低分子が62%を占めるのに対し、中国由来379品目では低分子が48%、抗体・ADCが31%となっている。日本由来品では抗体・ADCは13%であり、中国由来品の方が抗体・ADCへの比重が大きい。日本由来品では低分子の比重が高い一方、中国由来品では低分子に加え、抗体・ADCの割合が高いことが特徴である。
対象疾患にも特徴がある。日本由来品では抗がん剤34%、神経疾患24%であり、特に神経疾患の割合が他国と比べて高い。一方、中国由来品では抗がん剤が60%を占め、オンコロジー領域への集中が特徴的である。なお、中国由来品にも神経疾患を対象とするパイプラインは存在する。
こうしたポートフォリオの違いだけからGlobal BDの成否を説明することはできない。ただし、中国由来の米国開発品で抗体・ADCやオンコロジーへの集中がみられることは、近年の中国発ライセンスディールの拡大との関係を考えるうえで注目される。一方、日本由来品には低分子や神経疾患への相対的な集中がみられる。これは必ずしも弱みを意味するものではない。中国と同じ領域で量的競争を行うのではなく、日本が独自性を発揮し得る領域を見極め、その価値をグローバル市場で示すことの重要性を示唆している。
■ 日本の創薬スタートアップの課題
日本には大学・研究機関を中心として高い基礎研究力が存在し、独自の疾患生物学や創薬標的が生み出されている。実際、日本由来の米国開発パイプラインに占める未上市Targetの割合は46%で、欧米主要国に比肩する水準にある。これは、日本においても新規メカニズムを志向した創薬開発への取り組みが一定程度進んでいることを示唆する。また、日本由来の神経疾患パイプラインは米国に次ぐ規模であり、日本が特徴を持つ創薬領域も存在している。それにもかかわらず、中国と比較すると臨床開発段階まで到達するアセット数には大きな差がある。
したがって、日本の課題を単純な「Science不足」と捉えることは適切ではない。重要なのは、優れたScienceをグローバル市場で評価可能なClinical Assetへ変換することである。そのためには、研究成果そのものだけでなく、臨床開発戦略、CMC、非臨床パッケージ、Global TPP、資金調達、人材配置などを一体として設計・実行できる開発チームの構築が重要となる。優れた研究成果であっても、これらの要素が十分に整わなければ、ヒトでの検証までに長い時間を要する。特にアカデミア発のScienceをベースとするアセットでは、スタートアップのみならず、VCを含む外部支援者も早期から積極的に関与することが重要である。
また、製薬企業への紹介やGlobal BDを、License-outを検討する直前の活動としてのみ捉えるべきではない。Preclinical段階からGlobal PharmaのS&E部門などと対話し、将来的なライセンスやM&Aで評価されるために必要なデータや開発要件を把握することは、アセットの価値を高めるうえで有効である。
日本の創薬スタートアップにとって重要なのは、優れたScienceを有していることに加え、そのアセットがなぜGlobal Assetとして競争力を持ち得るのかというロジックを構築し、それを裏付けるデータを取得するとともに、その実行を支える適切なチームを形成することである。
■ 日本の創薬スタートアップの勝ち筋
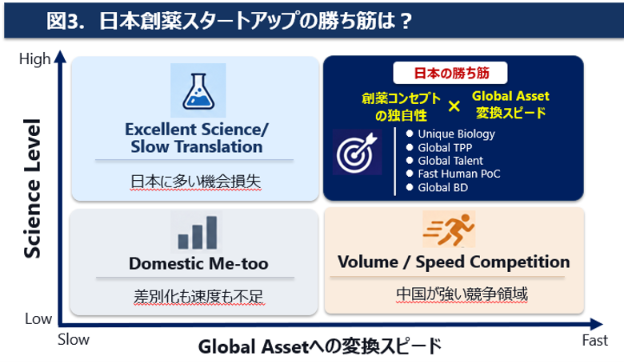
中国の台頭が示しているのは、多数のアセットを臨床開発へ送り込み、Human Signalを取得し、その結果をグローバル市場で評価につなげるサイクルを高速に回すことが、近年のライセンスディール増加の一因となっている可能性である。また、中国由来の米国開発パイプラインでは、抗体・ADCやオンコロジーといった競争の激しい領域への集中もみられる。このような「Volume / Speed Competition」では、資本量、人材層、患者数、開発インフラの規模を背景に、中国が優位性を持ちやすい。
一方、日本が目指すべきポジションは、単純にこのモデルを追随することではないと考えられる。日本の創薬スタートアップに求められるのは、独自性の高い創薬コンセプトを選択し、それを世界水準の速度でGlobal Assetへ変換することである。その起点となるのがUnique Biologyである。疾患メカニズム、患者サブグループ、独自標的、独自モダリティなど、「なぜこのアセットでなければならないのか」を明確にする必要がある。そのうえで、開発初期からGlobal TPP(Target Product Profile)を設定し、国内市場だけではなく、米国を含むグローバル市場で求められる臨床価値から逆算して開発することが重要となる。さらに、Global Talentの活用、海外CRO/CDMO、海外VC、グローバル臨床開発、製薬企業との早期対話などを組み合わせ、Human PoC取得までの時間を短縮することも重要である。
図3で示す「Global BD」についても、開発後半に初めて開始する活動ではなく、初期開発戦略の一部として位置付けるべきである。創薬コンセプトやTPPの段階からグローバルな評価を受け、そのフィードバックを研究開発へ反映するサイクルを早期に構築することが、アセットの競争力向上につながる。
日本にとって重要なのは、中国と同じモデルをそのまま追うことではない。中国が強みを持つ領域を理解したうえで、日本が持つ独自性の高いScienceを起点に有望なアセットを選択し、そこへ十分な資本とグローバルな開発機能を集中させ、タイムリーにGlobal Assetへ変換する。すなわち、「創薬コンセプトの独自性 × Global Assetへの変換スピード」を意識した開発戦略が、日本の創薬スタートアップがグローバル市場で競争力を高めるための一つの方向性になるのではないだろうか。